Zum Institut     © GeNe GmbH (2026)
Menu

Guidebook


Vorsorgethemen


Vollmacht und Verfügung


Vorsorgevollmacht

Für die Fälle Krankheit, Unfall und Pflege muss vorgesorgt werden. Um zu verhindern, dass ein vom Betreuungsgericht bestellter (fremder) Betreuer die persönlichen und finanziellen Angelegenheiten regelt, sollte eine Vorsorgevollmacht erstellt werden.

Die Vorsorgevollmacht nimmt auch eine zentrale Rolle beim Vollzug der Patientenverfügung ein.

Die Vollmacht sollte im Außenverhältnis unbeschränkt erteilt werden. Im Innenverhältnis zwischen Vollmachtgeber und Bevollmächtigtem sind abweichende Regelungen möglich. Eine detaillierte Regelung diese Innenverhältnisses ist empfehlenswert.

Wir empfehlen, die Vorsorgevollmacht mit Betreuungs- und Patientenverfügung notariell beurkunden zu lassen.

Betreuungsverfügung

Für Fälle, in denen trotz einer Vollmacht eine Betreuerbestellung notwendig ist, sollte die Vorsorgevollmacht um eine Betreuungsverfügung zugunsten des Bevollmächtigten ergänzt werden. Sofern nur eingeschränktes Vertrauen zum potentiellen Bevollmächtigten besteht, sollte nur eine Betreuungsverfügung erstellt werden. Der Betreuer unterliegt - anders als der Bevollmächtigte - der Kontrolle des Betreuungsgerichts.

Patientenverfügung

Im Hinblick auf eine medizinische Behandlung oder Nichtbehandlung sollte auch eine Patientenverfügung erstellt werden. Diese richtet sich direkt an den behandelnden Arzt und das Pflegepersonal. Sofern ein Betreuer oder Bevollmächtigter vorhanden ist, richtet sich die Patientenverfügung zugleich als Handlungsanweisung an den Vertreter (Betreuer, Bevollmächtigten).


Hier finden Sie Formulare und Vordrucke des Bundesministeriums der Justiz, die Sie hier direkt herunterladen können.

Weitere Informationen unter: www.vorsorgeregister.de

Private Altersvorsorge

Ansparphase

Einkommensteuerl. Behandlung
Schicht 1:
Basisversorgung
Seit 2023 können 100 % der Beiträge von der Steuer abgesetzt werden, jedoch bis zum Höchstbeitrag zur KnV
(29.344 € für Alleinstehende, 58.688 € für Verheiratete)
Beachte: Günstigerprüfung
Schicht 2:
"Riester-Rente"
Grundzulage: 175 € pro Jahr ab 1.1.2018 (einmalige Erhöhung für Zulageberechtigte, die zu Beginn des Beitragsjahrs das 25. Lj. noch nicht vollendet haben, um 200 €)

Kinderzulage: 185 € pro Jahr (für ein nach dem 31.12.2007 geborenes Kind: 300 €)

Beachte: Anspruch auf Kinderzulage besteht für jedes Kind, für das für mind. einen Monat des Beitragsjahres Kindergeld an den Zulageberechtigten ausgezahlt worden ist.

Sonderausgaben-Abzug bis 2.100 € (bis 2.160 € bei mittelbarer Zulageberechtigung) mit Günstigerprüfung.
Schicht 3:
Lebensversicherungen
Sonderausgaben-Abzug nur sehr beschränkt/nicht möglich.


Beispiel


Der ledige Arbeitnehmer A zahlt im Jahr 2017 einen Arbeitnehmeranteil zur gesetzlichen Rentenversicherung in Höhe von 4.000 €.

Der für den Arbeitnehmer geleistete steuerfreie Arbeitgeberanteil beläuft sich auch auf 4.000 €. Zusätzlich hat A noch einen "Rürup-Vertrag" abgeschlossen und dort Beiträge in Höhe von 2.000 € eingezahlt.

tats. Arbeit-
nehmerbeitrag
4.000 €
+ tats. Arbeit-
geberbeitrag
4.000 €
+ Beitrag "Rürup-Vertrag"
2.000 €
= Summe
10.000 €
Höchstbetrag
23.362 €
84% der Summe (max. Höchstbetr.)
8.400 €
- steuerfreier Arbeitgeberanteil
4.000 €
= abziehbare Altersvorsorge-
aufwendungen
4.400 €

Annahme: keine Berücksichtigung von Günstigerprüfung

Leistungsphase

Einkommensteuerl. Behandlung
Schicht 1:
Basisversorgung
Für das Jahr 2026 beträgt der Besteuerungsanteil 84 %. Dieser Anteil steigt jährlich an und wird im Jahr 2058 schließlich 100 % erreichen (sukzessive Überführung in die volle Besteuerung, Kohortenprinzip)
Beachte: Öffnungsklausel bei berufsständischen Versorgungs-
einrichtungen.
Schicht 2:
"Riester-Rente"
Leistungen unterliegen in vollem Umfang der Besteuerung.
Schicht 3:
Lebensversicherungen
Leibrenten: grundsätzlich Ertragsanteilsbesteuerung

Ab 2005 abgeschl. Kapitalversicherung mit Sparanteil: grundsätzlich ist im Erlebensfall nur die Hälfte des Unterschiedsbetrags zwischen der Versicherungs-
leistung und den geleisteten Beiträgen steuerpflichtig, wenn die Versicherungs-
leistung nach Vollendung des 60.Lj. (Vertragsabschl. ab 2012: 62.Lj.) des Steuerpflichtigen und nach Ablauf von 12 Jahren seit dem Vertragsabschluss ausgezahlt wird.

Ab 2018 sind bei fondsgebunden Lebenversicherungen 15% des Unterschiedsbetrages steuerfrei oder dürfen nicht bei der Ermittlung der Einkünfte abgezogen werden, soweit der Unterschiedsbetrag aus Investmenterträgen stammt.


Beispiel


Der Arbeitnehmer A geht am 1. Oktober 2017 in Rente. Er erhält eine monatliche Altersrente in Höhe von 1.100 €.

Der Besteuerungsanteil beträgt 74%.

3 x 1.100 €
3.300 €
x 74 %
2.442 €
- Werbungs-
kosten-Pauschbetrag
102 €
= zu versteuern 2017
2.340 €

12 x 1.100 €
13.200 €
x 74 %
9.768 €
- Werbungs-
kosten-Pauschbetrag
102 €
= zu versteuern 2018
9.666 €
= steuerfreier Teil der Rente in 2019
3.432 €


Pflegeleistungen


Pflege-
grad
Entlas-
tung *)
Geld-
leistung
Sach-
leistung
Voll-
stationär
1
131 €
-
-
131 €
2
131 €
347 €
796 €
805 €
3
131 €
599 €
1.497 €
1.319 €
4
131 €
800 €
1.859 €
1.855 €
5
131 €
990 €
2.299 €
2.096 €

*) Entlastungsbetrag: Nicht für Leistungen der ambulanten Pflegedienste im Bereich der Selbstversorgung (vgl. § 45 b Abs. 1 S. 3 Nr. 3 SGB XI)

Leistung bei ambulanter (häuslicher) Pflege / Kombinationsleistung möglich
Leistung bei stationärer Pflege

Die Pflegeleistungen wurden zum 1. Januar 2025 um 4,5 Prozent erhöht. Siehe auch pflege.de

Beispiel

A (Pflegebedürftiger des Pflegegrads 2) nimmt Sachleistungen durch eine Pflegedienst im Wert von 398 € in Anspruch. Der ihm zustehende Höchstbetrag beläuft sich auf 796 €. A hat somit die Sachleistungen zu 50 % ausgeschöpft. Vom Pflegegeld in Höhe von 347 € stehen ihm noch 173,50 € (50%) zu.


Pflegekosten (vollstationär)

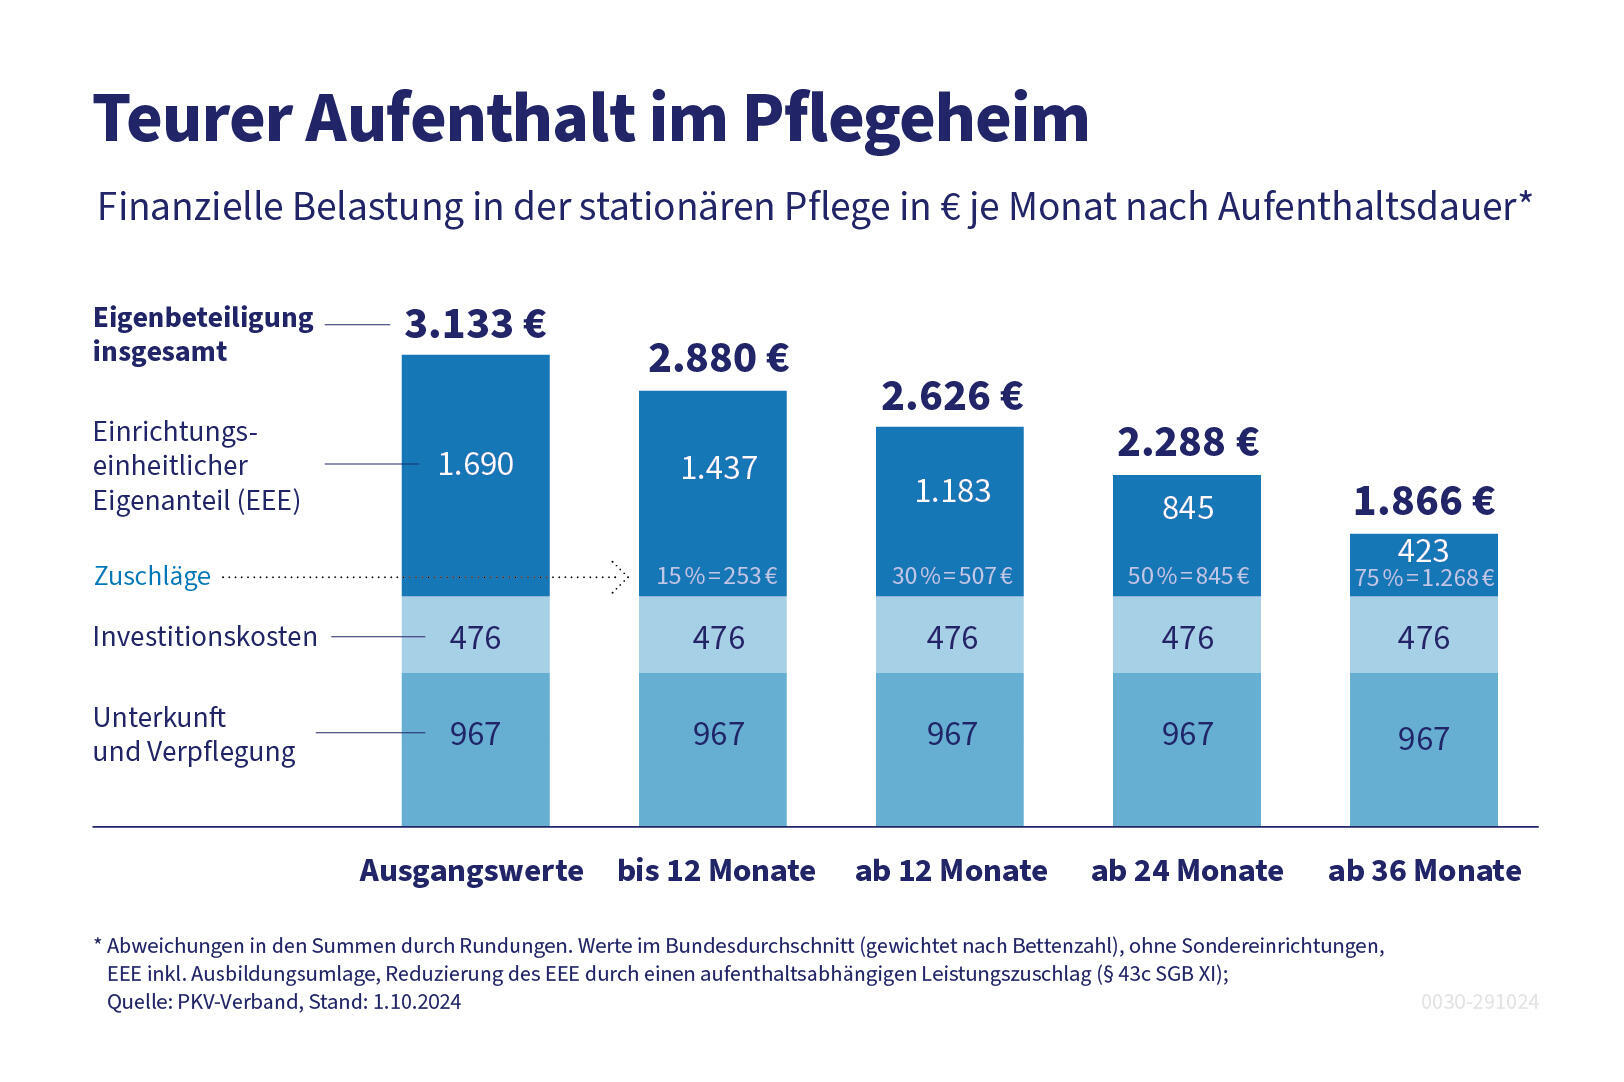
Seit 1.1.2017 wird ein sog. einrichtungseinheitlicher Eigenanteil für die Pflegegrade 2-5 ausgewiesen. Jede Pflegeeinrichtung hat danach einen Eigenanteil zu ermitteln, der bei jedem Pflegegrad gleich hoch sein muss. Der Eigenanteil kann sich abhängig vom Pflegeheim unterscheiden. Im jeweiligen Pflegeheim ist der Eigenanteil dagegen bei allen Pflegegraden gleich hoch. Zum einrichtungseinheitlichen Eigenanteil kommen noch Kosten für Unterkunft, Verpflegung und Investitionskosten.

Inzwischen beträgt der durchschnittliche Eigenanteil der Pflegeheimkosten bundesweit im ersten Jahr über 2.871 Euro. Das zeigt eine Auswertung der Pflegedatenbank des PKV-Verbands.

So stieg die monatliche Eigenbeteiligung zuletzt innerhalb eines Jahres bundesweit im Durchschnitt um 271 Euro (2022: 2.200 Euro; 2023: 2.548 Euro; 2024: 2.600 Euro).
Über die Pflegeheimsuche finden Sie die jeweiligen Eigenanteile für bestiemmte Pflegeheime: AOK Pflegenavigator


Beispiel

Vollstationäre
Dauerpflege
Pflegegrad 2-5
(mtl. Kosten)
Einrichtungseinheitlicher Eigenanteil
1.690 €
Unterkunft und Verpflegung *)
967 €
Investitionskosten
476 €
Versorgungslücke (vor sonst. Einnahmen und Ausgaben)
3.133 €

*) Es können noch weitere Kosten für Zusatzleistungen hinzukommen.

Mit der Pflegereform 2021 beteiligt sich der Bund seit 2022 jährlich mit einer Milliarde Euro an den Aufwendungen der sozialen Pflegeversicherung. Ab September 2022 dürfen nur noch die Pflegeeinrichtungen zur Versorgung zugelassen werden, die ihre Pflege- und Betreuungskräfte nach Tarif vergüten. Pflegebedürftige sollen durch die Reform nicht überfordert werden. Die Pflegeversicherung zahlt deshalb künftig neben dem je nach Pflegegrad differenzierten Leistungsbetrag einen Zuschlag zu den Pflegekosten. Dieser solle mit der Dauer der Pflege steigen. Im ersten Jahr trage die Pflegekasse fünfzehn Prozent des pflegebedingten Eigenanteils, im zweiten Jahr 30 Prozent, im dritten Jahr 50 Prozent und danach 75 Prozent.
Quelle: www.pkv.de (Verband der Privaten Krankenversicherung e.V.

  Home     © GeNe GmbH (2026)

Guidebook

Menu


Beratung

Persönliche Angaben

Kontaktdaten

Kunde
*Vorname
*Nachname
Strasse/Hsnr.
PLZ/Ort
Bundesland
*E-Mail

Personendaten

Alter des Kunden
Alter des Partners
Anzahl Kinder
Alter der Kinder
Güterstand
Eltern
Berufsgruppe
Verfügung
   Form der Verfügung
Vollmachten
   Form der Vollmacht

Ziele und Wünsche


Vermögen

Familienvermögen

Selbstgenutzte Immobilie Learn more

Bei Grundstücken, die unbebaut sind, wird der Wert mit Hilfe des Bodenrichtwertes ermittelt. Der Bodenrichtwert wird vom Gutachterausschuss für Grundstückswerte festgesetzt und kann über die örtlichen Bau- oder Katasterämter erfragt werden. Ist ein Grundstück bebaut, gibt es nach der Erbschaftsteuerreform drei Möglichkeiten der Grundstücksbewertung: das Vergleichswertverfahren, das Ertragswertverfahren und das Sachwertverfahren.

Die Privilegierung selbstgenutzter Immobilien nach § 13 Abs. 1 Nr. 4b, c ErbStG führt bei Selbstnutzung durch die Erben zu einer Steuerbefreiung. Dies ist jedoch an gewisse Vorraussetzungen geknüpft.

Auch Kinder erben steuerfrei eine selbstgenutzte Immobilie, wenn diese nicht größer als 200 Quadratmeter ist. Ist das Familienheim größer, muss die darüberhinausgehende Wohnfläche versteuert werden, falls der Freibetrag bereits ausgeschöpft wurde.

+ Fremdgenutzte Immobilie Learn more

Vermietete Immobilien werden bei der Berechnung von Schenkung- oder Erbschaftsteuer nur mit 90 Prozent des ermittelten Verkehrswerts berücksichtigt. Die übrigen 10 Prozent können steuerfrei verschenkt oder vererbt werden.

+ Kapital-/Wertpapiervermögen Learn more

Hierzu zählen Bargeld, Konten, Wertpapiere und Beteiligungen. Kapitalvermögen wird nach dem ErbStG mit seinem Wert im Zeitpunkt des Todes angesetzt, die bis dahin aufgelaufenen Erträge sind sowohl bei der ErbSt als auch bei der ESt des Erblassers zu berücksichtigen. Umfangreiche Kontrollmeldungen sorgen dafür, dass die Erhebung bei inländischen Guthaben flächendeckend - und mit "Folgen" für die Vergangenheit - erfolgt.

+ Versicherungen im Erbfall Learn more

Hierzu zählen Bargeld, Konten, Wertpapiere und Beteiligungen. Kapitalvermögen wird nach dem ErbStG mit seinem Wert im Zeitpunkt des Todes angesetzt, die bis dahin aufgelaufenen Erträge sind sowohl bei der ErbSt als auch bei der ESt des Erblassers zu berücksichtigen. Umfangreiche Kontrollmeldungen sorgen dafür, dass die Erhebung bei inländischen Guthaben flächendeckend - und mit "Folgen" für die Vergangenheit - erfolgt.

    davon Bezugsrecht Ehegatte
    davon Bezugsrecht Kinder
    davon Bezugsrecht Sonstige
+ Unternehmen / Beteiligungen Learn more

Hierzu zählen Einzelunternehmen und Anteile an Personengesellschaften, Kapitalgesellschaften, gewerbliche Beteiligung und landwirtschaftliche Betriebe. Bei der Privilegierung von Produktivvermögen nach § 13b Abs. 4 ErbStG wird ein Abschlag nach der Regelverschonung zu 85% oder nach der Optionsverschonung zu 100% gewährt, jedoch nur auf den begünstigten Anteil. Hierfür gelten strenge Behaltensfristen von 5 bzw. 7 Jahren, sowie eine Lohnsummenregelung von 400% bzw. 700%.

    davon Verwaltungsvermögen Learn more

Der Anteil von Verwaltungsvermögen am Gesamtbetriebsvermögen ist für die Prüfung auf mögliche Verschonungsregelung von wesentlicher Bedeutung. Derzeit gelten die Bestimmungen welche durch die Erbschaftsteuerreform 2016 vorgegeben werden. Die Änderungen sind am 01.07.16 in Kraft getreten Demnach gilt: Bei einem Erwerb von begünstigtem Vermögen ≤ 26 Mio. € bleiben die bisherigen Verschonungsregelungen (Regelverschonung 85 %, Optionsverschonung 100 %, Abzugsbetrag von maximal 150.000 € und Tarifbegrenzung) erhalten. Voraussetzung für die Optionsverschonung ist, dass das begünstigungsfähige Vermögen nicht zu mehr als 20 % aus Verwaltungsvermögen besteht. Bei einem Verwaltungsvermögen ab 90 % ist keine Verschonung mehr möglich.

+ Sonstiges Vermögen
- Verbindlichkeiten Learn more

Es werden hier nur neutrale Verbindlichkeiten erfasst. Dies werden im Fall einer Privilegierung anteilig berichtigt.

= Nettovermögen
Kundenanteil in %

Hinweis zur Berechung:

Bei Verheiratet im Güterstand der Zugewinn- oder Gütergemeinschaft gehen wir beim Familienvermögen von gemeinschaftlichem Vermögen, also zunächst von einem Miteigentumsanteil von 50%. Der Kundenanteil kann hier geändert werden.

Privilegierungen


Privilegierungsoptionen

Immobilien
Betriebsvermögen
        

Familienliquidität

Erwerbseinkommen
Einnahmen jährl. Learn more

Bei Grundstücken, die unbebaut sind, wird der Wert mit Hilfe des Bodenrichtwertes ermittelt. Der Bodenrichtwert wird vom Gutachterausschuss für Grundstückswerte festgesetzt und kann über die örtlichen Bau- oder Katasterämter erfragt werden. Ist ein Grundstück bebaut, gibt es nach der Erbschaftsteuerreform drei Möglichkeiten der Grundstücksbewertung: das Vergleichswertverfahren, das Ertragswertverfahren und das Sachwertverfahren.

Die Privilegierung selbstgenutzter Immobilien nach § 13 Abs. 1 Nr. 4b, c ErbStG führt bei Selbstnutzung durch die Erben zu einer Steuerbefreiung. Dies ist jedoch an gewisse Vorraussetzungen geknüpft.

   Bruttoerwerb Kunde (TEUR)
   Bruttoerwerb Ehegatte (TEUR)

Alterseinkünfte
Renten monatlich Learn more

Bei Grundstücken, die unbebaut sind, wird der Wert mit Hilfe des Bodenrichtwertes ermittelt. Der Bodenrichtwert wird vom Gutachterausschuss für Grundstückswerte festgesetzt und kann über die örtlichen Bau- oder Katasterämter erfragt werden. Ist ein Grundstück bebaut, gibt es nach der Erbschaftsteuerreform drei Möglichkeiten der Grundstücksbewertung: das Vergleichswertverfahren, das Ertragswertverfahren und das Sachwertverfahren.

Die Privilegierung selbstgenutzter Immobilien nach § 13 Abs. 1 Nr. 4b, c ErbStG führt bei Selbstnutzung durch die Erben zu einer Steuerbefreiung. Dies ist jedoch an gewisse Vorraussetzungen geknüpft.

   Gesetzl. Rentenvers.
   Betriebl. Rente / Basisrente
   Private Altersvorsorge
   Sonstige Einkünfte

Einmalzahlungen Learn more

Bei Grundstücken, die unbebaut sind, wird der Wert mit Hilfe des Bodenrichtwertes ermittelt. Der Bodenrichtwert wird vom Gutachterausschuss für Grundstückswerte festgesetzt und kann über die örtlichen Bau- oder Katasterämter erfragt werden. Ist ein Grundstück bebaut, gibt es nach der Erbschaftsteuerreform drei Möglichkeiten der Grundstücksbewertung: das Vergleichswertverfahren, das Ertragswertverfahren und das Sachwertverfahren.

Die Privilegierung selbstgenutzter Immobilien nach § 13 Abs. 1 Nr. 4b, c ErbStG führt bei Selbstnutzung durch die Erben zu einer Steuerbefreiung. Dies ist jedoch an gewisse Vorraussetzungen geknüpft.

   Lebens- und Rentenversicherung

Pflegezusatzabsicherung monatlich Learn more

Bei Grundstücken, die unbebaut sind, wird der Wert mit Hilfe des Bodenrichtwertes ermittelt. Der Bodenrichtwert wird vom Gutachterausschuss für Grundstückswerte festgesetzt und kann über die örtlichen Bau- oder Katasterämter erfragt werden. Ist ein Grundstück bebaut, gibt es nach der Erbschaftsteuerreform drei Möglichkeiten der Grundstücksbewertung: das Vergleichswertverfahren, das Ertragswertverfahren und das Sachwertverfahren.

Die Privilegierung selbstgenutzter Immobilien nach § 13 Abs. 1 Nr. 4b, c ErbStG führt bei Selbstnutzung durch die Erben zu einer Steuerbefreiung. Dies ist jedoch an gewisse Vorraussetzungen geknüpft.

   Pflegeleistung (Stufe 3)

Auswertungen

Nachfolge


VW SW
 
   Nachlassvermögen 100.000 € 80.000 €
-  Bezugsrechte 10.000 € 3.000 €
= Nettonachlass 10.000 € 3.000 €
 
Gesetzliche Erbquote
= Gesetzlicher Erbteil 0 0
+ persönliche Bezugsrechte 10.000 € 3.000 €
- Pflichtteilslasten 10.000 € 3.000 €
+ Pflichtteilsforderung 10.000 € 3.000 €
= Gesamterwerb 10.000 € 3.000 €
 
- Abzugsbetrag    
- Privil. Immobilienvermögen    
- Privil. Produktivvermögen    
- Versorgungsfreibetrag    
- persönlicher Freibetrag    
- Beerdigungskosten    
= steuerlicher Erwerb    
* persönlicher Steuersatz    
= Erbschaftsteuer    
     
- Beerdigungskosten    
- Erbschaftsteuer    
= Nettoerwerb    
     

Hinweis:
Es handelt sich hierbei um eine vereinfachte Darstellung auf Basis der vorhandenen Daten. Die Vermögenswerte werden nicht bewertet, es wird der VW als SW angenommen. Bei der Berechnung der Erbschaftsteuer wird u.a. die Härtefallausgleichsregelung (§ 19 Abs. 3 ErbStG) nicht berücksichtigt. Eine möglicher Zugewinnfreibetrag beim Ehegatten wird nicht berechnet.

© GeNe GmbH (2026)

Nachfolgeübersicht


Name

xxx

Vorsorge


Erwerbsleben mtl. Rente mtl.
 
   Einnahmen  100.000 € 80.000 €
-  Steuern    10.000 € 3.000 €
-  Abgaben    10.000 € 3.000 €
-  Lebenshaltungsk.    10.000 € 3.000 €
-  Pflegeeigenleistung    10.000 € 3.000 €
+  Pflegeabsicherung    10.000 € 3.000 €
= Nettoliquidität 10.000 € 3.000 €
 
     
Über-/Unterdeckung mtl. 20.000 €  
     

Hinweis:
Es handelt sich hierbei um eine vorläufige Schätzung auf Basis der vorhandenen Daten. Bei der Berechnung der Ausgaben werden je nach Lebensphase bis zu 22,2% Sozialabgaben, sowie Steuer gem. jeweiliger Progressionsstufe je 10.000 €, zzgl. 8 % Kirchensteuer und Lebenshaltungskosten gem. Statistischem Bundesamt von 2022 nach Einkommensklasse zugrundegelegt. Ein evtl. Solidaritätszuschlag und möglicher Kinderfreibetrag wird nicht berücksichtigt. Im Pflegefall haben wir bei der Pflegeeigenleistung den durchschnittl. Vergütung gem. Pflegestatistik von 2021 für vollstationäre Dauerpflege (für Unterkunft und Pflege) in Pflegestufe 3 gewählt. Abhängig von der Dauer der Pflege wird ein Entlastungsbetrag auf den zu zahlenden Eingenanteil in Höhe von 15%, 30%, 50% oder 75% nach 1, 2, 3 und mehr Jahre gezahlt. Wir gehen hier von den Pflegekosten im ersten Jahr aus.

© GeNe GmbH (2026)

Vorsorgeübersicht


Vorsorgeverteilung - Familie
xxx


Exposè


JS

Exposè
Generationenberatung

JS


Inhaltsübersicht
  1. Beratungsmandat
  2. Familien- und Personenumfeld
  3. Lebensplanung
  4. Vermögen
  5. Vorsorgeverträge
  6. Vorhandene Regelungen
  7. Erbfallergebnis
  8. Zielauswertung
  9. Maßnahmenplan
  10. Copyright und Haftung
Erstellt mit: GeNe/FINESS Guidebook, © 20265


1. Beratungsmandat
Wir bedanken uns für das Vertrauen, welche Sie uns im Rahmen der Generationenberatung entgegengebracht haben.

Auf der Grundlage unseres Gespräches und den uns zur Verfügung gestellten Informationen erhalten Sie nachfolgend die Zusammenfassung der Beratung mit den Beratungsergebnissen und unseren allgemeinen Empfehlungen.

2. Familien- und Personenumfeld
JS1
JS2
JS4

Abb.: Familienstammbaum


3. Lebensplanung
Sie möchten für den Renten-, Pflege- und Todesfall Vorsorge treffen und planen sich möglichst früh aus dem aktiven Berufsleben zurückzuziehen.

4. Vermögen
Verkehrswert
Selbstgenutzte Immobilien
+ Fremdgenutzte Immobilien
+ Kapitalvermögen
+ Versicherungen
+ Produktivvermögen
+ Sonstiges (Hausrat)
- Verbindlichkeiten
Nettovermögen


5. Vorsorgeverträge
Sie und Ihr Partner verfügen über folgende Rentenversicherung:
mtl. Rente
Gesetzliche Rentenversicherung
Betriebliche Altersvorsorge
Private Rentenversicherung


6. Vorhandene Regelungen
Bankvollmachten
Ihre Konten und Depots sollten auf notwendige Bankvollmachten überprüft werden.
Vorsorgevollmacht - Betreuungsverfügung
Regelungen für den Erbfall
xxx


7. Erbfallergebnis
PartnerKinderEltern


8. Zielauswertung - Status Quo - Empfehlungen
Ich möchte im Alter und bei einem etwaigen Pflegefall finanziell unabhängig sein.
Status Quo:
Sie möchten Ihren Lebensstandard auch nach Ihrem Berufsleben aufrecht erhalten. Ihre aktuellen Lebenshaltungskosten können Sie nicht genau beziffern. Die durchschnittlichen Lebenshaltungskosten einer Vergleichsperson/Familie belaufen sich auf € 4.609,- pro Monat. Einen guten Überblick über Ihre Lebenshaltungskosten können Sie sich mit den Auswertungsfunktionen im Onlinebanking verschaffen.

Im Pflegefall sollen die Lebenshaltungskosten nicht reduziert werden, dass Sie sich einen überdurchschnittlichen Pflegestandard wünschen. Um Ihre Wunschvorsorge sicherzustellen, nehmen Sie einen Vermögensverzehr in Kauf.

Ihre aktuelle Versorgungssituation stellte wie folgt dar:

AktuellRentePflege
Einnahmen
- Steuern
- Abgaben
- Lebenshaltungskosten
- Pflegeeigenleistung
+ Pflegeabsicherung
= Nettoliquidität
Über-/Unterdeckung

Sie verfügen über ausreichend Vermögen, um die Versorgungslücken in der Renten- und Pflegephase zu schließen.


  • zu decken.


  • zu decken.

    Empfehlungen:

    Die Voraussetzungen, um den Lebensstandard auch nach dem Berufsleben aufrecht zu erhalten und das Leben zu genießen, sind gegeben.

    Die Versorgung über alle Lebensphasen und Lebensrisiken sicherzustellen, muss die Vermögensstruktur darauf abgerichtet werden. Gemeinsam mit Ihnen entwickeln wir Ihr persönliches Versorgungskonzept und eine altersgerechte Vermögensstruktur.


    Ich möchte, dass eine von mir bestimmte Person in meinem Sinne handeln kann, wenn ich dazu nicht mehr in der Lage bin.
    Status Quo:
    Sie haben eine privatschriftliche Vorsorgevollmacht mit Betreuungs- und Patientenverfügung errichtet. In Ihrer Vollmacht gibt es nur einen Bevollmächtigten. Darüber hinaus sind Bank- und Depotvollmachten vorhanden. Sie sind sich nicht sicher, ob Ihre Bankvollmacht mit der Vorsorgevollmacht abgestimmt ist. Ihr Vorsorgevollmacht mit Betreuung- und Patientenverfügung ist mehrere Jahre alt. Sie verfügen über Immobilienvermögen und es sind noch Darlehen vorhanden. Damit der Bevollmächtigte auch über Immobilienvermögen verfügen und Finanzierungsgeschäfte tätigen kann muss die Vollmacht notarielle beurkundet sein. Die ist in Ihrem Fall nicht gegeben. Sie haben noch keine konkreten Vorstellungen, wie Sie im Alter und bei einem Pflegefall Leben und Wohnen möchten. In Bezug auf medizinische Heilbehandlungen haben Sie konkrete Vorstellungen, welche Behandlungen durchgeführt und welche nicht durchgeführt werden sollen. Sie sind sich nicht sicher, ob das Innenverhältnis Ihrer Vollmacht ausreichend geregelt.

    Empfehlungen:

    Vollmachten und Verfügungen sollten regelmäßig an die Vermögens- Lebensumstände und an die Rechtsprechung und Gesetzgebung angepasst werden. Der Bundesgerichtshof hat im Jahr 2017 bestimmte Formulierungen in Patientenverfügungen als zu unspezifisch eingestuft. Sie sollten Ihre Vollmacht an die aktuellen Gegebenheiten anpassen und aufgrund des vorhandenen Immobilienvermögens und Darlehen notariell beurkunden lassen. Gerne können wir Ihnen einen Notar aus unserem Expertennetzwerk empfehlen. Sie sollten in Ihren Vollmachten – Verfügungen einen weiteren Bevollmächtigten mit einsetzen, damit wird Ihre Vertretung auch dann sichergestellt, wenn ein Bevollmächtigter an der Ausübung der Vollmacht gehindert ist. Damit der Bevollmächtigte auch Kenntnis darüber hat, wie er im Falle der Ausübung der Vollmacht handeln soll, ist es sinnvoll, den Bevollmächtigten Handlungsanweisungen zu geben, wie er in den Handlungsbereichen

  • Gesundheit
  • Aufenthaltsbestimmung
  • Vermögen

  • handeln soll. Im Bereich Gesundheit erfolgt dies in der Patientenverfügung. Es ist sinnvoll, sich über die medizinischen Konsequenzen einer Patientenverfügung von einem Arzt aufklären zu lassen. Vorsorgevollmacht und Bankvollmacht sollten dahingehend abgestimmt werden, dass idealer weise in beiden Vollmachten die gleichen Personen bevollmächtigt werden.

    Ich möchte, dass meine Vermögensangelegenheiten /-anlagen nach meinen Vorstellungen getätigt werden.
    Status Quo:
    Ihr Vertreter ist bisher nicht in Ihre Anlageentscheidungen mit eingebunden, die Kenntnisse und Erfahrungen, Ihres Vertreters in Bezug auf Geld- und Kapitalanlagen können Sie nicht final einschätzen. Bei Geld- und Kapitalanlagen soll sich Ihr Vertreter nicht an seine eigenen Vorstellungen und Kenntnissen orientieren. Grundbesitz darf veräußert werden, um die Kosten für Pflege uneingeschränkt bezahlt werden können.

    Sie möchten im Alter den Aufwand mit der Verwaltung Ihres Vermögens minimieren.

    Empfehlungen:

    Sie sollten Ihren Vertreter frühzeitig in Anlageentscheidungen mit einbeziehen. Damit bekommen Sie auch einen Eindruck über die Kenntnisse und Erfahrungen Ihres Vertreters, bzw. die Erforderlichen Kenntnisse und Erfahrungen werden durch das Einbeziehen vermittelt. Bringen Sie Ihren Vertreten zum nächsten Beratungsgespräch mit gemeinsam können wir die Analgerichtlinien entwickeln, an die sich Ihr Vertreter orientieren soll, wenn er für Sie handelt. Daraus ergeben sich die konkreten Handlungsanweisungen für Ihren Vertreter im Bereich der Vermögenssorge.

    Gerne erörtern wir mit Ihnen auf der Basis der vorhanden Vermögensstruktur bei welchen Vermögenswerten Sie den Verwaltungsaufwand minimieren möchten und wie dies im Rahmen der Schaffung einer altersgerechten Vermögensstruktur erreicht werden kann.

    Ich möchte selbst bestimmen, er nach meinem Ableben Erbe wird.
    Status Quo:
    Sie haben bisher noch keine letztwillige Verfügung erstellt und möchten, dass Ihr Nachlass problemlos verteilt werden kann und entstehende Liquiditätsbelastungen wie z.B. Pflichtteile, Erbschaftsteuer und Ausgleichszahlungen im Rahmen der Erbauseinandersetzung bedient werden können. Ihre Erben sollen bei der Nachlassabwicklung unterstützt werden. Zuwendungen, die Sie bereits getätigt haben, sollen im Erbfall berücksichtigt werden.

    Sie können sich vorstellen, dass es im Erbfall zum Streit kommen kann und dass die Ursache, in Schenkungen liegt, die Sie bereits gemacht haben. Da Sie noch keine letztwillige Verfügung erstellt haben, tritt gesetzliche Erbfolge ein. Die Ergebnisse der gesetzlichen Erbfolge stellen sich wie folgt dar.

    EhepartnerKindEltern
    Erbquote
    Erbteil
    + Bezugsrecht
    = Gesamterwerb
    Erbschaftsteuer

    Es entsteht eine Erbengemeinschaft Ihres Ehepartners mit Ihren Kindern. Entscheidungen im Rahmen der ordentlichen Verwaltung des Vermögens in der Erbengemeinschaft bedürfen der Stimmenmehrheit, für die Erbauseinandersetzung ist Einstimmigkeit erforderlich. Der Erbteil der Kinder von insgesamt € 406.250,- kann durch das im Nachlass vorhandene Kapital- und Wertpapiervermögen nicht erbracht werden. Aufgrund der unterschiedlichen Vorstellungen der Erben ist bei Erbengemeinschaften erhöhtes Konfliktpotenzial vorhanden. Bei der gesetzlichen Erbfolge bleiben Zuwendungen, die Sie zu Lebzeiten gemacht haben bei den Erbquoten unberücksichtigt.

    Empfehlungen:

    Wir empfehlen Ihnen die Erstellung einer letztwilligen Verfügung. Wir empfehlen Ihnen im Vorfeld eine Vermögensverteilungsliste zu erstellen, hierfür könne wir Ihnen eine Vorlage zur Verfügung stellen. Grundlage der Vermögensverteilungsliste ist eine vollständige Vermögensaufstellung. Ferner sollten Sie festhalten, welche Zuwendungen, die Sie bereits getätigt haben, im Erbfall berücksichtigt werden sollen, dieser Aspekt muss in der letztwilligen Verfügung berücksichtigt werden.

    Durch klare Erbeinsetzungen und Vermögenszuweisungen können die Konfliktpotenziale bei Eintritt des Erbfalls vermieden werden. Voraussetzung ist, dass Vermögensstruktur und letztwillige Verfügung aufeinander abgestimmt sind. Die wirtschaftlichen Auswirkungen Ihrer letztwilligen Verfügung sollten berechnet werden, nur so können Sie abschätzen, welche Mittel erforderlich sind um entstehende Belastungen im Erbfall (Pflichtteile, Erbschaftsteuer, Ausgleichszahlungen, …) bedienen zu können.

    Wir unterstützen Sie bei der Erstellung der Vermögensverteilungsliste und können Ihnen aus unserem Expertennetzwerk einen Anwalt / Notar empfehlen, der Sie bei der Erstellung Ihrer letztwilligen Verfügung kompetent berät.

    Ich möchte meinen Partner und/oder nahestehende Personen nach meinem Ableben finanziell absichern.
    Status Quo:
    Sie möchten Ihren Partner nach Ihrem Ableben lebenslang absichern. Die Absicherung soll durch bestehendes Vermögen erfolgen. Der konkrete Versorgungsbedarf Ihres Partners nach Ihrem Ableben ist Ihnen nicht bekannt.

    Ihr Partner erhält nach Ihrem Ableben eine Hinterbliebenenrente aus der gesetzlichen Rentenversicherung, diese beträgt 60% der Erwerbsminderungsrente oder der Altersrente. Auf der Grundlage der Altersrente ergibt sich ein Anspruch auf Hinterbliebenenrente für Ihren Ehepartner von € 900,- pro Monat. Durch die gesetzliche Erbfolge stehen nach Ihrem Erbfall die Vermögenseinkünfte aus Immobilien und Kapital- und Wertpapiervermögen Ihrem Partner nicht mehr vollumfänglich zur Verfügung. Entsprechend der Erbquote der Kinder stehen diesen auch die Vermögenseinkünfte zu.

    Empfehlung:

    Im ersten Schritt sollte der Versorgungsbedarf Ihres Partners nach Ihrem Ableben ermittelt werden. Dabei sind auch folgende Lebensrisiken wie Altersgebrechlichkeit und Pflegefall zu berücksichtigen. Darauf aufbauend lässt sich ein Konzept zur Hinterbliebenenabsicherung entwickeln. Dieses sollte Zusammen mit Ihrem Versorgungskonzept zur Erlebensfallabsicherung erstellt werden. Der Aspekt der Hinterbliebenenabsicherung muss auch bei der Erstellung der letztwilligen Verfügung berücksichtigt werden.

    Von der Reihenfolge her ist es sinnvoll zunächst die Fragen der Hinterbliebenenabsicherung zu klären und dann die letztwillige Verfügung zu erstellen. Bei der Erstellung des Versorgungskonzeptes für die Hinterbliebenenabsicherung unterstützen wir Sie mit unserer Expertise.

    Ich möchte bereits zu Lebzeiten Vermögen übertragen.
    Status Quo:
    Sie möchten bereits zu Lebzeiten Vermögen mit dem Ziel, Ihre Kinder beim Immobilien Erwerb zu unterstützen, übertragen. Diese Übertragungen sollen bei dem Beschenkten auf spätere erbrechtliche Ansprüche angerechnet werden.

    Empfehlung:

    Bevor Sie eine Schenkung vornehmen, sollte Sie sich die Frage stellen, ob auch nach der Schenkung Ihre eigene Versorgung und die Hinterbliebenenabsicherung sichergestellt gewährleistet ist.
    Aufgrund der aktuell vorhandenen Versorgungslücken sollten zuerst die vorhandenen Lücken gedeckt werden. Ist nach Deckung der Versorgunglücken ausreichend Vermögen vorhanden, kann das Schenkungsvorhaben konkretisiert und umgesetzt werden.

    Die Berücksichtigung von Schenkungen bei einem späteren Erbfall beinhaltet die Aspekte Anrechnung / Verzicht bei der Schenkung und der Erstellung bzw. Anpassung der letztwilligen Verfügung. Werden nicht beide Aspekte berücksichtigt, führt dies dazu, dass der gewünschte Effekt nicht eintritt.


    9. Maßnahmenplan
    Die Bank:
    • Erarbeitung Versorgungskonzept und Schaffung altersgerechter Vermögensstruktur
    • Klärung und Überprüfung der Bezugsrechtsregelungen bei den Versicherungsverträgen
    • Abstimmung Bankvollmacht mit Vorsorgevollmacht
    • Gespräch mit Bevollmächtigen, Einbindung in Anlageentscheidungen und Festlegung von Anlagegrundsätzen für den Vertreter
    • Vorschläge zur Minimierung des Aufwandes mit der Vermögensverwaltung
    • Unterstützung bei der Erstellung der Vermögensverteilungsliste
    • Gestaltung einer übergabefähigen Vermögensstruktur
    • Versorgungsbedarf Hinterbliebenenabsicherung ermitteln und Erarbeitung eines Absicherungskonzeptes für die Hinterbliebenenabsicherung.
    Notar / Rechtsanwalt / Steuerberater:
    • Überprüfung und ggf. Anpassung der vorhandenen Vorsorgevollmacht
    • Erstellung letztwillige Verfügung auf der Grundlage der Vermögensverteilungsliste, Berücksichtigung des Aspektes der Hinterbliebenenabsicherung


    10. Copyright und Haftung
    Lizenzgeber/Urheber: GeNe GmbH, Fachinstitut für Vermögens- und Unternehmensnachfolge
    • Der Ausdruck wurde mit dem GeNe/FINESS-Guidebook erstellt. Das Lizenzprodukt ist durch Urheberrechtsgesetze und durch andere Gesetze und Abkommen über geistiges Eigentum geschützt. Der Lizenzgeber hält das Eigentum, Urheberrecht und andere gewerbliche Schutzrechte an der Software und allen mitgelieferten Dokumenten und Unterlagen.
    • Die Haftung des Lizenzgebers ist gleich aus welchen Rechtsgründen ausgeschlossen.
    • Die Berechnung beruht auf wenigen rudimentäre Angaben des Kunden und dient ausschließlich einer ersten und überschlägigen Bedarsermittlung. Für eine detaillierte Berechnung können die Daten an eine/n zertifizierte/n Berater/in für weitere Auswertungen mittels der Beratungssoftware FINESS Professional Consult weitergeleitet werden.
    • Die persönlichen Angaben werden nur in letzterm Fall und nur zum Zweck der Durchführung von Analysen und Berechnungen im Rahmen und für die Dauer eines Beratungsmandats des Kunden gespeichert.
    • Bitte beachten Sie außerdem unsere Datenschutzbedingungen unter https://www.gene-systems.de/14-datenschutz.
    • Es handelt sich hierbei um eine Testversion. Eine gewerbliche Nutzung ist ausdrücklich nicht gestattet.

    Generationenberatung


    Ich bitte um einen Vorschlag für eine persönliche Generationenberatung

    Meine Bank  
    Mein*e Generationenberater*in
    Meine Nachricht

    Einwilligung

    Mit "Meine Angaben weiterleiten" werden die Angaben direkt an den Generationenberater gesendet. Wir erstellen für Sie einen unverbindlichen Beratungsvorschlag auf Basis der eingegebenen Daten und für darüber hinausgehende Angaben einen gesonderten Erfassungsbogen.

    Alle persönlichen Daten werden ausschließlich zum Zwecke einer Auswertung mit dem Beratungssystem F.I.N.E.S.S und für die Dauer des Mandats gespeichert. Bitte lesen Sie dazu weiter unter Datenschutzbestimmungen.

      Home     © GeNe GmbH, ma (20265)

    Guidebook

    Menu


    Worum geht es?

    Estate Planning ist die Anwendung rechtlicher, steuerlicher, vermögens-, liquiditäts- und risikorelevanter Faktoren, zur Ordnung der persönlichen Angelegenheiten, unter Berücksichtigung der Möglichkeiten des Ruhestandes und der Gewissheit des Todes.

    (Quelle: Black´s law dictionary)

    Generationenmanagement ist die Beratung und Begleitung im Rahmen Ihrer Nachfolge- und Liquiditätsplanung in allen Lebensphasen. Von der frühzeitigen Absicherung des Nachlasses, über das Vermeiden familiärer Streitigkeiten bis hin zum optimierten Vermögensübertrag hinsichtlich anfallender Erbschaftssteuern. Im Rahmen einer strategischen Vermögens- und Liquiditsplanung verschaffen wir uns einen Überblick über Ihr gesamtes Vermögen in Verbindung mit Ihrer Lebensphasenliquditität und entwickeln daraus ein individuelles und strategisches Vorsorge- und Nachfolgekonzept.

    Bei der Vermögensnachfolgeplanung begleiten Sie unsere Spezialisten im Rahmen Ihrer Vermögens- und Liquiditätsplanung in allen Lebensphasen. Damit die Vermögensnachfolge in jeder Phase Ihres Lebens transparent und ganz in Ihrem Sinne geschieht – von der frühzeitigen Absicherung für Alter und Pflege bis hin zu einer optimalen Vermögensübertrag nach Ihren Wünsche und Vorstellungen unter Berücksichtigung einer ausreichenden Hinterbliebenenabsicherung und hinsichtlich möglicher Erbschaftssteuern.

    (Quelle: GeNe, Fachinstitut für Vermögens- und Unternehmensnachfolge)


    Zur Kontaktanfrage
      Home     © GeNe GmbH, ma (20265)

    Guidebook

    Menu


    Kontakt

    Ich bin an einer Beratung interessiert. Bitte lassen Sie mir weitere Informationen zukommen. Meine Daten lauten ...

    Vorname
    Nachname
    Strasse/Hsnr.
    PLZ/Ort
    E-Mail
    Ich interessiere mich für
    Anfrage an
    Mitteilung
      Home     © GeNe GmbH, ma (20265)

    Guidebook

    Menu


    Nachfolgethemen


    Erbquoten bei gesetzlicher Erbfolge


    Zugewinngemeinschaft

    Ehegatte
    je Kind
    Eltern
    -
    -
    1/1
    3/4
    -
    1/4
    1/2
    1/2
    -
    1/2
    1/4
    -
    1/2
    1/6
    -
    1/2
    1/2n
    -


    Gütergemeinschaft


    Ehegatte
    je Kind
    Eltern
    -
    -
    1/1
    1/2
    -
    1/2
    1/4
    3/4
    -
    1/4
    3/8
    -
    1/4
    1/4
    -
    1/4
    3/4n
    -


    Gütertrennung


    Ehegatte
    je Kind
    Eltern
    -
    -
    1/1
    1/2
    -
    1/2
    1/2
    1/2
    -
    1/3
    1/3
    -
    1/4
    1/4
    -
    1/4
    3/4n
    -


    Hinweis:

    Die Pflichtteilsquoten betragen grundsätzlich die Hälfte der gesetzlichen Erbquoten.     


    Steuerklassen und Freibeträge


    Steuerklasse I

    Persönl. Freibetrag
    Ehegatte, eingetr. Lebenspartner
    500.000 €
    Kinder, Stiefkinder, Kinder verstorb. (Stief-)Kinder
    400.000 €
    Kinder lebender (Stief-)Kinder
    200.000 €
    Eltern, Großeltern bei Erwerben von Todes wegen, Urenkel
    100.000 €


    Steuerklasse II

    Persönl. Freibetrag
    Eltern und Großeltern bei Erwerben unter Lebenden, Geschwister, Neffen/Nichten, Stiefeltern, Schwiegerkinder, Schwiegereltern, geschiedener Ehegatte, Lebenspartner einer aufgehob. Lebenspartnerschaft
    20.000 €


    Steuerklasse III

    Persönl. Freibetrag
    Alle anderen Personen (z.B. Lebensgefährte)
    20.000 €


    Beispiel


    Vater A schenkt seiner Tochter C ein Wertpapiervermögen in Höhe von 400.000 €.

    Steuerwert Wertpapiere
    400.000 €
    - persönlicher Freibetrag
    400.000 €
    = steuerpflichtiger Erwerb
    0 €
    Schenkungsteuer
    0 €

    Abwandlung:

    Vater A und dessen Ehefrau B schenken ihrer Tochter C jeweils ein Wertpapiervermögen in Höhe von 400.000 €.
    Auch in diesem Fall fällt keine Schenkungsteuer an.


    Hinterbliebenenbezüge

    Leistungen aus ...
    erbschaft-
    steuerfrei
    erbschaft-
    steuerpflichtig
    Schicht 1:
    Basisver-
    sorgung
    Versorgungsbez. der Hinterbliebenen von Angestellten und Arbeitern aus der gesetzlichen Rentenvers., der Hinterbliebenen von Angehörigen der freien Berufe aus einer berufsständischen Pflichtvers.
    Leistungen aus einem "Rürup-Vertrag"
    Schicht 2:
    Zusatzver-
    sorgung
    Versorgungsbez. der Hinterbliebenen von Arbeitnehmern aus einer betrieblichen Altersversorgung (sofern auf einzelvertraglicher Basis: soweit angemessen)
    Versorgungsbez. der Hinterbliebenen eines beherrschenden Gesellschafter-Geschäftsführers einer Kapitalgesellsch., Leistungen aus einem "Riester-Vertrag".
    Schicht 3:
    Lebensver-
    sicherungen
    VN = Dritter
    VP = Erblasser
    BT = Dritter
    VN = Beitragszahler, Erblasser

    VP = Erblasser
    BT = Dritter


    Beispiel


    Die Witwe B erhält aus der gesetzlichen Rentenversicherung eine monatliche Witwenrente in Höhe von 900 €. Die Witwenrente ist erbschaftsteuerfrei.

    Hinweis:

    Die große Witwen- / Witwerrente beträgt bei ...

    "Altehen" (die Ehe wurde vor dem 1.1.2002 geschlossen und mindestens ein Ehegatte ist vor dem 2.1.1962 geboren) 60% einer vollen Erwerbsminderungsrente/Altersrente des verstorbenen Versicherten.

    "Neuehen" 55% einer vollen Erwerbsminderungsrente/Altersrente des verstorbenen Versicherten.

    Die o.a. Regelungen gelten entsprechend für eingetragene Lebenspartnerschaften.


    Besonderer Versorgungsfreibetrag

    Ehegatte, eingetragener Lebenspartner: 256.000 €

    Kinder:

    Alter
    Freibetrag
    bis 5 Jahre
    52.000 €
    6 bis 10 Jahre
    41.000 €
    11 bis 15 Jahre
    30.700 €
    16 bis 20 Jahre
    20.500 €
    21 bis 27 Jahre
    10.300 €

    Wichtig:
    Der Versorgungsfreibetrag wird grundsätzlich nur für den Erwerb von Todes wegen gewährt. Es erfolgt eine Kürzung um den Kapitalwert der erbschaftsteuerfreien Hinterbliebenenbezüge. Gleiches gilt bei Einmalzahlungen.


    Beispiel


    Die Witwe B ist Alleinerbin ihres Ehemanns A. Sie haben im Güterstand der Gütertrennung gelebt. Kinder sind nicht vorhanden. Die Eltern von A sind bereits tot.

    Der Nachlass besteht aus dem Familienheim in München und Wertpapiervermögen in Höhe von 600.000 €. B nutzt die Immobilie zu eigenen Wohnzwecken.

    B erhält aus der gesetzlichen Rentenversicherung (GRV) eine Witwenrente mit einem Kapitalwert in Höhe von 100.000 €.

    Steuerwert Familienheim
    steuerfrei
    + Steuerwert Wertpapiere
    600.000 €
    - Versorgungsfreibetr.
    256.000 €
    + Kapitalwert GRV
    100.000 €
    - persönlicher Freibetrag
    500.000 €
    = steuerpfl. Erwerb
    0 €
    Erbschaftsteuer
    0 €

    Annahme:
    Der Pauschbetrag für Beerdigungskosten wird nicht berücksichtigt.


    Produktivvermögen


    Unternehmensbewertung


    Der gemeine Wert wird durch den Preis bestimmt, der im gewöhnlichen Geschäftsverkehr nach der Beschaffenheit des Wirtschaftsgutes bei einer Veräußerung zu erzielen wäre.

    Die Ermittlung des gemeinen Werts von Unternehmensvermögen kann u.a. nach dem vereinfachten Ertragswertverfahren (§§ 199ff. Bewertungsgesetz) erfolgen. Der Kapitalisierungsfaktor beim vereinfachten Ertragswertverfahren beträgt 13,75.


    Verschonungsregelung


    Mögliche Regel- oder Optionsverschonung für Produktivvermögen bei der Erbschaft- und Schenkungsteuer unter bestimmten Vorraussetzungen.
    Begünstigungsfähiges Vermögen sind:

    Land- und forstwirtschaftliches Vermögen (ohne Stückländereien)
    Einzelnunternehmen
    Anteile an Personengesellschaften
    Anteile an Kapitalgesellschaften über 25% (mit Besonderheiten)

    Begünstigtes Vermögen
    = Begünstigungsfähiges Vermögen (SW) - nicht begünstigtes Vermögen (SW)

    Beachte: Nicht begünstigtes Vermögen wird wie Privatvermögen besteuert.

    Steuerwert d. Unternehmens (korr.)
    = Begünstigtungsfähiges Vermögen (SW) - (Begünstigtes Vermögens * Verschonungsabschlag / 100)


    Verschonungsabschlag


    Verwal-
    tungsver-
    mögen-
    quote *)
    bis
    Behaltens-
    frist
    Abschlag
    Optionsver-
    schonung
    20% bzw. 89%
    7 Jahre
    100 %
    Regelver-
    schonung
    89%
    5 Jahre
    85 %

    *) Hinweis: Für die 20% und 89% Grenze gelten unterschiedliche Rechenvorschriften.

    Lohnsummengrenze für Betriebe:

    Über 15 Beschäftigte darf 400% der Ausgangslohnsumme in der Regelverschonung (nach 5 Jahren) und 700 % in der Optionsverschonung (nach 7 Jahren) nicht unterschritten werden.
    Bei 11-15 Beschäftigten beträgt der Grenzwert 300 % bzw. 565 %.
    Bei 6-10 Beschäftigten 250 % bzw. 500 %.
    Bis 5 Beschäftigte erfolgt keine Lohnsummenprüfung.


    Verwaltungsvermögen


    Die Verschonungsregelung gilt nur für begünstigtes Vermögen und nicht für das nicht begünstigte Vermögen.

    Nicht begünstigtes Vermögens
    = Nettowert d. Verwaltungsvermögens - unschädliches Verwaltungsvermögen i.H. v. 10%.

    Beim Verwaltungsvermögen unterscheiden wir:

    Alte und junge Finanzmittel
    Altes und junges Verwaltungsvermögen
    Deckungsvermögen (Treuhand)
    Deckungsvermögen (keine Treuhand)

    Fremdvermietete Immobilien zählen grundsätzlich zum Verwaltungsvermögen, ebenso wie sonstige der privaten Lebensführung dienenden Gegenstände (siehe Verwaltungsvermögenskatalog). Finanzmittel sind Zahlungsmittel, Geschäftsguthaben, Geldforderungen und andere Forderungen.

    Die alten Finanzmittel nach Abzug der Schulden sind insoweit als Verwaltungsvermögen anzusehen, als sie 15 % des Unternehmenswertes übersteigen. Junges Verwaltungsvermögen oder junge Finanzmittel sind Verwaltungsvermögen.


    Große Unternehmen


    Bei einem Erwerb von begünstigtem Vermögen über 26 Mio. € kann der Erwerber auf Antrag zwischen dem Abschmelzungsmodell oder einer individuellen Verschonungsbedarfprüfung wählen.

    Abschmelzungsmodell:

    Übersteigt der Erwerb eines Erwerbers 26 Mio. €, schmilzt der Verschonungsabschlag um 1% je 750.000 € bis zum Höchstbetrag von 89,75 Mio. (Regelverschonung) bzw. 90 Mio. € (Optionsverschonung).

    Verschonungsbedarfsprüfung:

    Das verfügbare Vermögen muss zur Tilgung der Steuerschuld genutzt werden. Dieses umfasst dabei 50% der Summe aus dem mit Erbschaft oder Schenkung übergangenen Privat- und Verwaltungsvermögen und dem Erwerber gehörendes Vermögen, das nicht zum begünstigten Vermögen gehören würde.


    Beispiel

    Steuerwert (SW) begünstigungsfähiges Vermögen: 2.000.000 € (100%iger GmbH-Anteil),
    Schenkung an Kind,
    § 13a Abs. 9 ErbStG kommt nicht zur Anwendung

    Verbindlichkeiten: 700.000 €
    Altes Verwaltungsvermögen (SW): 500.000 €
    Alte Finanzmittel (SW): 200.000 €

    Begünstigtes Vermögen: 1.760.000 €
    Nicht begünstigtes Vermögen: 240.000 €
    Optionsverschonung: nicht möglich (25 %)

    Begünstigtes Vermögen
    1.760.000 €
    - Verschonungs-
    abschlag (85%)
    1.496.000 €
    - Abzugsbetrag
    93.000 €
    + nicht begünstigtes Vermögen
    240.000 €
    - persönlicher Freibetrag
    400.000 €
    = steuerpfl. Erwerb
    11.000 €
    * Steuersatz v. 7%
    = Schenkung-
    steuer
    770 €


    Steuersätze

    Steuersätze abhängig vom Wert des steuerpflichtigen Erwerbs gemäß den jeweiligen Steuerklassen I bis III.

    steuerpfl. Erwerb bis
    I
    II
    III
    75.000 €
    7 %
    15 %
    30 %
    300.000 €
    11 %
    20 %
    30 %
    600.000 €
    15 %
    25 %
    30 %
    6 Mio. €
    19 %
    30 %
    30 %
    13 Mio. €
    23 %
    35 %
    50 %
    26 Mio. €
    27 %
    40 %
    50 %
    darüber
    30 %
    43 %
    50 %

    Beachte: Härtefallausgleichsregelung (§ 19 Abs. 3 ErbStG)


    Beispiel


    A schenkt seiner Lebensgefährtin B ein Wertpapiervermögen in Höhe von 200.000 €.

    Steuerwert Wertpapiere
    200.000 €
    - persönlicher Freibetrag
    20.000 €
    = steuerpfl. Erwerb
    180.000 €
    * Steuersatz
    30 %
    = Schenkung-
    steuer
    54.000 €

    Hinweis:
    Die gleiche Schenkungsteuer für die Lebensgefährtin fällt an, wenn eine selbst genutzte Immobilie mit einem Verkehrswert (= Steuerwert) in Höhe von 200.000 € verschenkt wird.

      Home     © GeNe GmbH, ma (20265)

    Guidebook

    Menu

    Estate Planning ist die Anwendung rechtlicher, steuerlicher, vermögens-, liquiditäts- und risikorelevanter Faktoren, zur Ordnung der persönlichen Angelegenheiten, unter Berücksichtigung der Möglichkeiten des Ruhestandes und der Gewissheit des Todes.

    (Quelle: Black´s law dictionary)

    Mehr als eine Planung:

    Nur zu planen, wie es die Begrifflichkeiten Estate Planning und Financial Planning suggerieren, ist zu kurz gesprungen. Die persönliche Vorsorge für den Erlebens- und Todesfall ist ein laufender Prozess. Viele Entscheidungen des täglichen Lebens, sei es im Familien- Personenumfeld oder im finanziellen Bereich haben unmittelbare Auswirkungen auf die Gestaltung. Damit werden Beratungsdienstleistungen in diesem Themenfeld zu einem Dauermandat, welches zu einer intensiven Kundenbindung und Stärkung der Geschäftsbeziehung über Generationen hinweg führt. Der Prozess erfordert ein Management. Zusammenhänge und Abhängigkeiten zu erkennen, die Koordination der Beteiligten Berater und Gestaltungsmaßnahmen erfordert die Steuerung des Prozesses. Ähnlich wie im medizinischen Bereich bedarf es einer zentralen Anlaufstelle, einem "Hausarzt". Zertifizierter Berater für komplementäres Vorsorge & Nachfolge Management übernehmen dabei die "Hausarztfunktion".

    (Quelle: GeNe Fachinstitut für Vermögens- und Unternehmensnachfolge GmbH)

     Zum Institut     © GeNe GmbH, ma (20265)